మీరు పర్సనల్ లోన్, హోమ్ లోన్, కార్ లోన్ లేదా క్రెడిట్ కార్డు కోసం దరఖాస్తు చేసినప్పుడు, లోన్ ఇచ్చేవారు మీ క్రెడిట్ ని అంచనా వేయడానికి సిబిల్ స్కోర్ ని చూస్తారు. అధిక సిబిల్ స్కోరు మీరు లోన్ పొందడానికి అవకాశాలను పెంచుతుంది. మరింత మంచి వడ్డీ రేట్లు మరియు రుణం పొందడంలో సహాయపడుతుంది. మీ స్కోరు తక్కువగా ఉన్నా సరే, సరికొత్త, హెల్ధీ క్రెడిట్ అలవాట్లను పాటించడం వలన సిబిల్ స్కోర్ ని పెంచుకోవచ్చు.
ఈ గైడ్లో మీరు సిబిల్ స్కోరు పెంచుకోవడానికి దశలవారీగా సూచనలు, తప్పులు నివారించాల్సినవి, మరియు మెరుగుదల కోసం ఎంత సమయం పడుతుందో తెలుసుకుంటారు.
సిబిల్ స్కోర్ అంటే ఏమిటి?
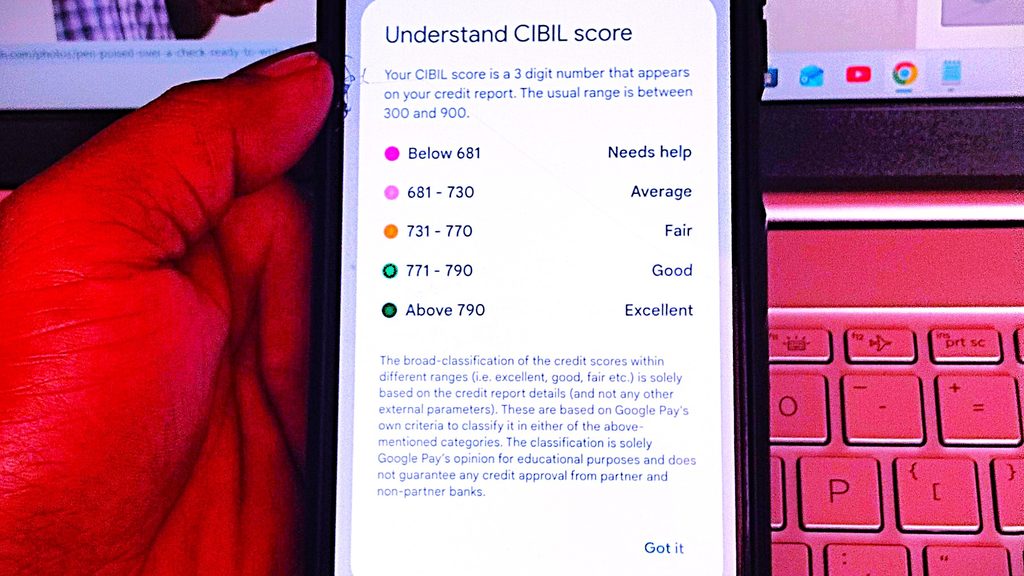
సిబిల్ స్కోరు 300 నుండి 900 వరకు ఉండే మూడు అంకెల సంఖ్య, ఇది మీ క్రెడిట్ చరిత్రను ప్రతిబింబిస్తుంది. ఇది మీ చెల్లింపు చరిత్ర, క్రెడిట్ వినియోగం, క్రెడిట్ రకాల సమ్మేళనం, మరియు తాజా క్రెడిట్ దరఖాస్తుల ఆధారంగా లెక్కించబడుతుంది. 900కి దగ్గరైన స్కోరు ఎక్కువ బలమైనది, కానీ రుణదాతలు (లోన్ ఇచ్చేవారు) వారి స్వంత ప్రమాణాలను అనుసరించి ఆమోదం ఇస్తారు. సిబిల్ స్కోరు ఎందుకు ముఖ్యం అంటే? మంచి సిబిల్ స్కోరు మీ రుణ ఆమోద అవకాశాలు పెంచుతుంది, పెద్ద రుణాలు పొందే అవకాశం కల్పిస్తుంది, సరసమైన వడ్డీ రేట్లు, మెరుగైన క్రెడిట్ కార్డు ఆఫర్లు, కొన్నిసార్లు భద్రత అవసరం తగ్గించడం, మరియు రుణదాతలతో బెటర్ నిబంధనలపై చర్చించే అవకాశాన్ని ఇస్తుంది. అయితే, రుణదాతలు మీ ఆదాయం, అప్పులు, ఉద్యోగ స్థితి, వయస్సు, తిరిగి చెల్లించే సామర్థ్యాన్ని కూడా పరిగణిస్తారు.
- సకాలంలో ఈఎంఐలు, క్రెడిట్ కార్డు బిల్లులు చెల్లించండి.
- మీ అన్ని రుణాలు, క్రెడిట్ కార్డు బిల్లులను ఆలస్యం లేకుండా తొందరగా చెల్లించడం అత్యంత ముఖ్యమైన అలవాటు.
- ఆటోమేటిక్ రిమైండర్లు లేదా ఆటో-డెబిట్ సౌకర్యాలు ఉపయోగించండి.
- క్రెడిట్ వినియోగాన్ని తక్కువగా ఉంచండి. ఎంతంటే మీ క్రెడిట్ లిమిట్ లో 30% కంటే తక్కువగా ఖర్చు చేయడం ఉత్తమం. అధిక వినియోగం మీరు ఎక్కువగా అప్పు తీసుకుంటున్నట్టు చూపిస్తుంది.
- క్రెడిట్ కార్డు బిల్లు పూర్తిగా చెల్లించండి. కనీసం చెల్లించడం వడ్డీ పెరగడానికి దారితీస్తుంది. మొత్తం బిల్లు సకాలంలో చెల్లించడం మంచి అలవాటు.
- క్రెడిట్ స్కోర్ తక్కువగా ఉన్నప్పుడు కొత్తగా లోన్ కి వెళ్లడం లేదా క్రెడిట్ కార్డుల కోసం దరఖాస్తు చేయవద్దు. తరచుగా లోన్స్ కోసం అప్లై చేయడం మీ క్రెడిట్ స్కోరును హాని చేస్తుంది. క్రెడిట్ స్కోర్ తక్కువగా ఉన్నప్పుడు అవసరమైనప్పుడు మాత్రమే దరఖాస్తు చేయండి.
- పాత క్రెడిట్ కార్డులను కారణమునకూడా మూసివేయవద్దు: పాత క్రెడిట్ కార్డులు మీ క్రెడిట్ చరిత్రను పొడిగిస్తాయి మరియు మొత్తం క్రెడిట్ పరిమితిని పెంచుతాయి. అయితే, అధిక ఫీజులు ఉన్న కార్డులను మూసివేయడం మంచిది.
- secured loans, Unsecured Loans, మరియు క్రెడిట్ కార్డులు కలిపి బాగున్న మంచి క్రెడిట్ ప్రొఫైల్ ఉంచండి. రుణాలు అవసరమైతేనే తప్ప తీసుకోండి.
- మీ సిబిల్ క్రెడిట్ నివేదికను తరచుగా తనిఖీ చేయండి. తప్పులు, అనధికారిక ఖాతాలు, తప్పుడు చెల్లింపు వివరాలు, డుప్లికేట్ ఖాతాలు మరియు తెలియని క్రెడిట్ ఎంక్వయిరీ లను గుర్తించి వెంటనే నివేదిక సరిచేసుకొండి.
- బకాయిలు త్వరగా చెల్లించండి, గడువు లోగా తక్కువగా ఉన్న బకాయిలను ముందుగా చెల్లించండి. ఆల్రెడీ ఏమైనా లోన్స్ వాడుతూ ఉంటే కొత్త రుణాలు తీసుకోవడం మానండి, ముందున్న రుణాలను తొందర చెల్లించడానికి ప్రణాళిక సిద్ధం చేసుకోండి. లోన్ ఉండగానే ఇంకో లోన్ కి వెళితే EMI చెల్లించేటప్పుడు చాలా ఫైనాన్సియల్ బుర్దెన్స్ ఎదురుకోవలసి ఉంటుంది. శాలరీ మొత్తం EMI లకు, ఖర్చులకే పోతే మీరు ఫైనాన్సియల్ గా దెబ్బ తింటారు. వచ్చే జీతం ఖర్చులకే పరిపీఠం కాకుండా ఎంతో కొంత పొదుపు కోసం కూడా కేటాయించండి.
- హామీదారుగా లేదా సహ రుణగ్రహీతగా అవడం ముందు జాగ్రత్తగా ఆలోచించండి. ప్రధానంగా ఎవరైతే లోన్ తీసుకున్నారో వారు మీ ఫ్రెండ్ లేదా ఫ్యామిలీ మెంబెర్ అయి ఉండవచ్చు వారు నెల నెలా కట్టే EMI చెల్లింపులు మిస్ అయితే, మీరు బాధ్యత వహించాల్సి ఉంటుంది. కాబట్టి లోన్ తీసుకునే ముందు ప్రమాదాలను పూర్తిగా అర్థం చేసుకోండి.
- క్రెడిట్ హిస్టరీ మెరుగుదలకు సమయం ఇవ్వండి. సిబిల్ స్కోరు మెరుగుదల తక్షణం కాదు. సమయంతో పాటు సక్రమ చెల్లింపులు, తక్కువ వినియోగం, తప్పుల సవరణలు, మరియు రుణాల తగ్గింపు ద్వారా మెరుగుపడుతుంది.
సిబిల్ స్కోరు మెరుగుదలకు ఎంత సమయం పడుతుంది?
ఇది మీ క్రెడిట్ హిస్టరీ, టైం కి చెల్లిస్తున్నారా లేదా, ఉన్న అప్పులు, వినియోగం, క్రెడిట్ విచారణలు, మరియు రుణదాతల నివేదిక అప్డేట్ వేగంపై ఆధారపడి ఉంటుంది. ఒక బిల్లు చెల్లించడం కేవలం మొదటి అడుగు మాత్రమే.
సిబిల్ స్కోరు తక్కువగా ఉంటే ఏమి చేయకూడదు?
- అవసరంలేకుండా రుణాలు తీసుకోకండి, అత్యవసరమైతే తప్ప.
- తరచుగా క్రెడిట్ కార్డుల కోసం దరఖాస్తు చేయవద్దు.
- బకాయిలను నిర్లక్ష్యం చేయవద్దు.
- కనీస చెల్లింపులు మాత్రమే చెల్లించడం అలవాటు చేసుకోకండి.
- వెంటనే సిబిల్ స్కోర్ పెంచుకోవచ్చు అని హామీ ఇచ్చే సంస్థలను నమ్మవద్దు.
- మీ సున్నితమైన ఆర్థిక సమాచారాన్ని తెలియని వ్యక్తులతో పంచుకోవద్దు.
- క్రెడిట్ నివేదికలో తప్పులు ఉంటే వెంటనే సరిచేసుకోండి వాటిని నిర్లక్ష్యం చేయవద్దు.
నెలవారీ సిబిల్ చెక్ లిస్ట్?
- ప్రతి ఈఎంఐని గడువు ముందే చెల్లించండి.
- క్రెడిట్ కార్డు బిల్లులు పూర్తిగా చెల్లించండి.
- క్రెడిట్ వినియోగాన్ని తక్కువగా వాడండి.
- అనవసరంగా కొత్త లోన్స్ కోసం దరఖాస్తు చేయకండి.
- క్రెడిట్ నివేదికను క్రమం తప్పకుండా తనిఖీ చేయండి.
- మీ లోన్ లను ఎప్పటికప్పుడు సమీక్షించండి.
- తప్పులు గుర్తించి వెంటనే సరిచేయండి.
- నిర్వహించదగిన రుణ ఖాతాలను ఉంచండి.
ముగింపు: మీ సిబిల్ స్కోరు మెరుగుపరుచుకోవడం అంటే బాధ్యతాయుతంగా రుణం తీసుకుని, సకాలంలో తిరిగి చెల్లించడం. కొత్త రుణాలు తీసుకోవాల్సిన అవసరం లేదు, మీ ప్రస్తుత రుణాలను బాగా నిర్వహించండి. ఒక లోన్ పూర్తిగా కట్టాకే ఇంకో లోన్ కి వెళ్ళండి కానీ, ఒక లోన్ ఉండగానే ఇంకో లోన్ కి వెళ్లడం బ్లండర్ మిస్టేక్. ఖర్చుపెట్టడం తేలిక, తిరిగి కట్టడం చాలా కష్టం. మీ ఆర్థిక ప్రవర్తనను క్రమం తప్పకుండా మెరుగుపరచడం ద్వారా మీ క్రెడిట్ ప్రొఫైల్ బలోపేతం అవుతుంది. బలమైన సిబిల్ స్కోర్ సాధించాలంటే బాధ్యతాయుతంగా రుణం తీసుకోండి, సకాలంలో చెల్లించండి, మరియు అనవసర రుణాల నుంచి దూరంగా ఉండండి.